Atenção aos prazos do Simples Nacional 2027: veja as datas de 15 e 30 de outubro, entenda as opções e saiba o que verificar com seu contador.
Olá, amigos!
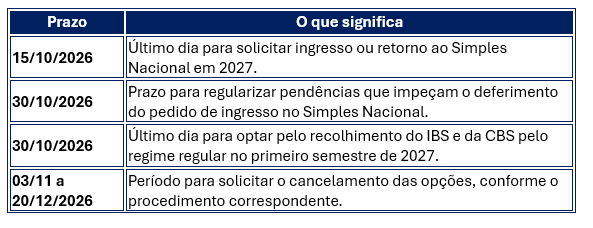
Microempresas e empresas de pequeno porte precisam ficar atentas aos prazos relacionados ao Simples Nacional para 2027. O dia 15 de outubro é a data-limite para solicitar o ingresso ou retorno ao regime, enquanto 30 de outubro marca o prazo para regularizar pendências impeditivas e optar pelo recolhimento do IBS e da CBS pelo regime regular.
As datas foram ajustadas pela Resolução CGSN nº 194/2026, publicada em 28 de setembro, e envolvem procedimentos diferentes. Por isso, é importante entender qual deles se aplica à situação da sua empresa.
Em setembro, publicamos o artigo Simples Nacional 2027: IBS e CBS podem mudar a forma como sua empresa faz negócios, explicando os possíveis impactos dessas mudanças. Agora, o alerta é para os prazos e as providências que precisam ser consideradas neste mês.
Confira as datas importantes
Até 15 de outubro: quem precisa solicitar a opção pelo Simples Nacional?
O prazo de 15 de outubro é destinado às empresas que desejam ingressar ou retornar ao Simples Nacional para o ano-calendário de 2027. Quando deferida, a opção produzirá efeitos a partir de 1º de janeiro de 2027.
Quem já é optante pelo Simples Nacional, em regra, não precisa fazer uma nova opção apenas para permanecer no regime em 2027. Ainda assim, é importante conferir a situação da empresa e eventuais comunicações de exclusão.
Empresas em início de atividade podem estar sujeitas a procedimentos e prazos específicos, conforme a data de inscrição no CNPJ. Já a opção pelo SIMEI, modalidade de recolhimento em valores fixos mensais do Microempreendedor Individual (MEI), segue regras próprias e não deve ser confundida com o calendário de opção pelo Simples Nacional para empresas já constituídas.
Até 30 de outubro: atenção às pendências E a escolha sobre IBS e CBS
As empresas que solicitaram ingresso ou retorno ao Simples Nacional e tiveram o pedido inicialmente indeferido por débitos ou outras pendências impeditivas poderão regularizar a situação até 30 de outubro de 2026.
O prazo é fixo, inclusive para quem realizou a solicitação no início de setembro. Por isso, se houver alguma pendência, é importante verificar sua natureza e buscar a regularização o quanto antes.
Acompanhar o andamento do pedido ajuda a identificar eventuais impedimentos e evita deixar providências importantes para os últimos dias.
Outro prazo importante envolve a forma de recolhimento do Imposto sobre Bens e Serviços (IBS) e da Contribuição sobre Bens e Serviços (CBS), tributos relacionados à Reforma Tributária.
As empresas do Simples Nacional podem avaliar se manterão o recolhimento desses tributos dentro do Documento de Arrecadação do Simples Nacional (DAS) ou se optarão pelo regime regular de apuração e recolhimento para o período de janeiro a junho de 2027.
Optar pelo regime regular do IBS e da CBS não significa sair completamente do Simples Nacional. A empresa pode permanecer no regime para os demais tributos abrangidos, enquanto o IBS e a CBS são apurados e recolhidos pelo modelo regular.
Essa escolha exige uma análise individualizada. O perfil dos clientes, as operações realizadas, a cadeia de fornecimento e os possíveis efeitos dos créditos tributários são alguns dos aspectos que precisam ser avaliados.
Por isso, antes de decidir, converse com o contador responsável e considere as características e os números reais do negócio.
E se a empresa quiser cancelar uma opção?
A Resolução CGSN nº 194/2026 prevê o período de 3 de novembro a 20 de dezembro de 2026 para solicitar o cancelamento das opções abrangidas pela regra, tanto para o Simples Nacional quanto para o regime regular do IBS e da CBS.
É importante observar que o cancelamento solicitado é irretratável. Portanto, não se trata de uma decisão que deva ser tomada sem avaliar suas consequências.
O ideal é compreender as alternativas e esclarecer as dúvidas antes de registrar qualquer opção ou cancelamento.
O que sua empresa deve fazer agora?
Com os prazos se aproximando, vale conferir alguns pontos:
- Verifique a situação tributária da empresa: confirme se ela já está no Simples Nacional ou se precisa solicitar ingresso ou retorno.
- Confira possíveis pendências: identifique débitos ou restrições que possam impedir o deferimento do pedido.
- Avalie a escolha sobre IBS e CBS: entenda as diferenças entre os modelos de recolhimento e os possíveis impactos para o negócio.
- Converse com o contador: confirme os procedimentos aplicáveis à empresa e registre as decisões tomadas.
- Acompanhe as solicitações: guarde os comprovantes e verifique se os procedimentos foram concluídos corretamente.
Vale lembrar que manter os processos internos organizados e acompanhar as atualizações fiscais também faz parte da preparação para 2027. Sistemas de gestão podem apoiar a organização das informações e as rotinas operacionais, conforme suas funcionalidades e atualizações, mas não substituem a orientação contábil.
Fique atento aos prazos!
O dia 15 de outubro é a data mais urgente para quem precisa solicitar ingresso ou retorno ao Simples Nacional em 2027. Já o dia 30 de outubro concentra o prazo para regularizar pendências impeditivas e para optar pelo regime regular do IBS e da CBS.
Como são decisões diferentes, o primeiro passo é identificar a situação da empresa e confirmar quais providências precisam ser tomadas.
A JRC continuará acompanhando as mudanças que podem impactar a gestão dos negócios, compartilhando informações para ajudar as empresas a se manterem atualizadas e mais preparadas.
Vamos juntos transformar informação em decisões mais conscientes, até que todos ganhem e ganhem sempre.
Fontes oficiais
- Receita Federal — Simples Nacional 2027: entenda os novos prazos
- Ministério da Fazenda — Novos prazos para o Simples Nacional 2027
- Resolução CGSN nº 194, de 25 de setembro de 2026 — Diário Oficial da União
Conteúdo informativo. A análise do enquadramento tributário e das opções disponíveis deve ser realizada com o contador responsável, considerando a situação específica da empresa.